«Ho l’assicurazione, quindi sono coperto». Frase molto comune, spesso solo in parte vera. L’assicurazione obbligatoria per circolare protegge una cosa precisa; per il resto servono altre garanzie, da scegliere con consapevolezza. Vediamo la differenza, senza gergo.
Che cosa copre la RC Auto
La responsabilità civile auto, o RC Auto, è la copertura obbligatoria per ogni veicolo che circola. Serve a risarcire i danni che causi ad altri con il tuo veicolo: persone, veicoli, cose. Se provochi un incidente, è la RC Auto a rispondere dei danni subiti dalla controparte, entro i limiti indicati dal contratto.
Ciò che non copre, in generale, sono i danni al tuo stesso veicolo quando la colpa è tua, e gli eventi non legati alla responsabilità verso terzi. Per questi serve una garanzia in più. Prima di aggiungerne, però, è utile sapere come si legge il contratto: ne parliamo in questa guida.
Le garanzie accessorie più comuni
I nomi possono cambiare da una compagnia all’altra, ma le categorie sono più o meno queste.
Furto e incendio
Protegge il veicolo se viene rubato o danneggiato da un incendio. Vale la pena guardare come viene calcolato il valore da risarcire e se ci sono condizioni, per esempio su dispositivi antifurto o su come hai riposto le chiavi.
Kasko e collisione
La garanzia kasko copre i danni al tuo veicolo anche quando la colpa è tua; la formula “collisione” li copre in caso di urto con un altro veicolo. Sono garanzie molto utili per un’auto nuova o di valore, ma possono avere franchigie e scoperti.
Cristalli
Parabrezza, lunotto e finestrini si rompono spesso per piccoli urti e sassi sulla strada. Questa garanzia copre la riparazione o la sostituzione, con regole diverse a seconda del contratto.
Eventi naturali e atti vandalici
Grandine, allagamenti, danni causati da vandali: sono eventi che la RC Auto non copre. Se parcheggi sempre in strada o in una zona esposta, può avere senso valutare questa protezione.
Assistenza stradale
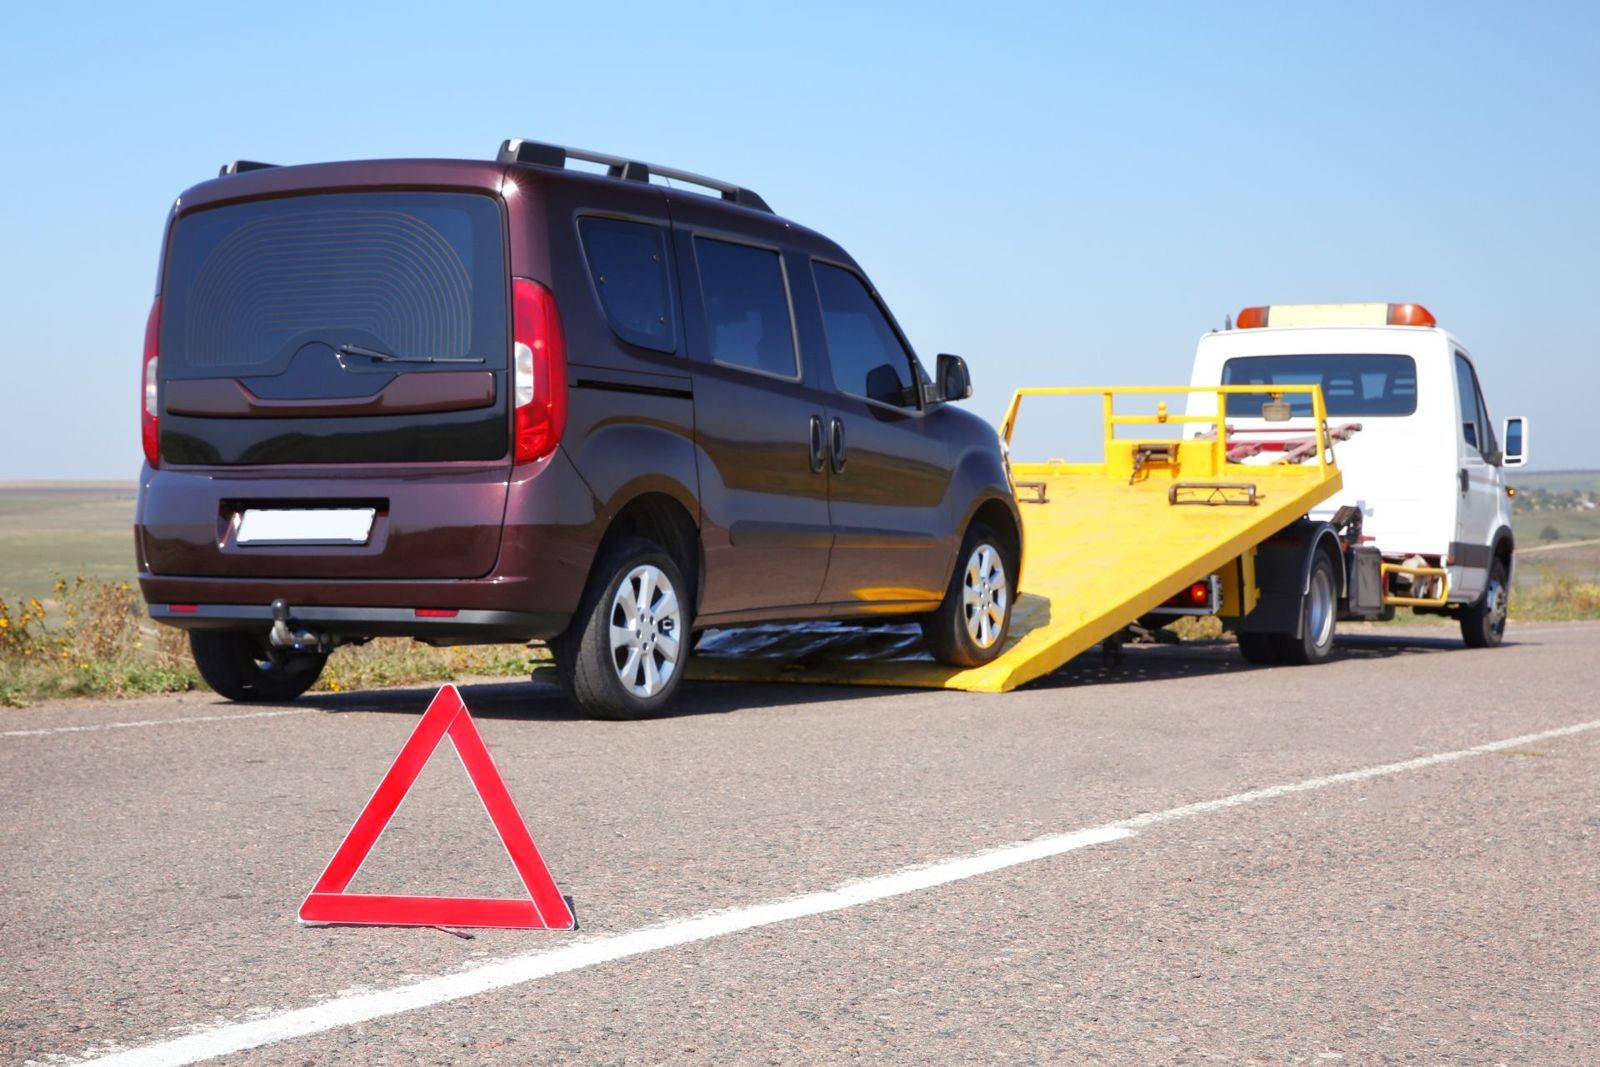
Include in genere traino e supporto in caso di guasto. Chiediti quanti interventi sono previsti, dove vale e in quali condizioni. Se vuoi una soluzione dedicata, guarda anche le Card Soccorso di Accurso Assistance.
Infortuni del conducente
Interviene per le conseguenze fisiche del conducente in caso di incidente, anche quando è responsabile. Verifica a chi si applica e fino a che limite.
Tutela legale
Si occupa delle spese legali per difendere i tuoi diritti in caso di controversie legate alla circolazione. Controlla che cosa è compreso e che cosa no.
Come scegliere senza sprecare soldi
Non esiste il pacchetto perfetto: esiste quello adatto a come usi l’auto. Per orientarti, prova a rispondere a queste domande.
- Quanto vale l’auto? Più è nuova o costosa, più hanno senso protezioni per il tuo veicolo.
- Dove la parcheggi? Box chiuso o strada fanno una grande differenza per furto e danni.
- Quanto la usi? Per lavoro o per lunghi tragitti l’assistenza è molto importante.
- Chi guida? Se guida anche la famiglia, chiedi come cambiano le condizioni.
- Che spese puoi sostenere da solo? A volte rinunciare a una garanzia è una scelta ragionevole, se sai che puoi permetterti il danno.
Attenzione ai dettagli
Una garanzia può avere lo stesso nome ma condizioni diverse. Prima di scegliere guarda sempre:
- l’importo massimo che la compagnia può pagare;
- la presenza di franchigie o scoperti;
- le esclusioni, cioè i casi che la garanzia non copre;
- come si denuncia l’evento e quali documenti servono.
Moto, camper, veicoli commerciali
Le stesse logiche valgono per moto, camper e veicoli commerciali, con qualche attenzione in più: l’uso professionale, per esempio, può cambiare le garanzie che servono. Accurso Group segue coperture per auto, moto, camion, camper e autocarri; se hai un’impresa trovi anche il percorso dedicato a imprese e flotte.
Pagare a rate
Se il premio ti sembra pesante da pagare in una volta, puoi valutare la rateizzazione. Con Accurso Group è possibile pagare la copertura mensilmente grazie all’accordo con Compass. Chiedi sempre il dettaglio delle condizioni prima di accettare.
Un esempio per capire la differenza
Immagina di urtare un’altra auto in un parcheggio, per una distrazione. La RC Auto risponde dei danni causati all’altro veicolo. I danni alla tua auto, invece, restano a tuo carico, a meno che tu non abbia una garanzia come la kasko o la collisione. Ora immagina che una notte qualcuno rompa un finestrino: qui serve una garanzia specifica, non la RC Auto. Ecco perché conviene parlare con un consulente di come usi l’auto, prima di scegliere.
Parliamone insieme
Vuoi capire quali garanzie ti servono davvero? Raccontaci come usi l’auto e costruiamo insieme una polizza su misura.
Approfondisci “Assicurazioni auto e moto”: altre guide e le domande frequenti della categoria.
Vai alla categoria